Domain fernleihbestellung.de kaufen?
Wir ziehen mit dem Projekt
fernleihbestellung.de um.
Sind Sie am Kauf der Domain
fernleihbestellung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fernleihbestellung.de kaufen?
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
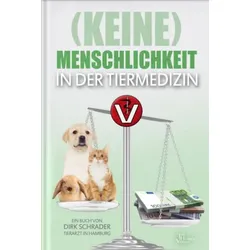
(Keine) Menschlichkeit in der Tiermedizin (Buch) - Dr. Dirk Schrader - Jim Humbl...<h2><strong>Buch "(Keine) Menschlichkeit in der Tiermedizin" - Dr. Dirk Schrader</strong></h2> <h3><br /> <strong>Codex eines Tierarztes</strong></h3> <p><br /> Dirk Schrader, Tierarzt in Hamburg, zeigt nicht nur auf was mit Chlordioxid (Molekül X, wie er es nennt) und anderen nicht konventionellen Heilmethoden in der Tierpraxis erreicht werden kann, sondern auch die Missstände, die durch Gesetze, Behörden, Lobbyisten, Pharmazeuten und nicht zuletzt auch durch Tierärzte selbst, zu ihrem eigenen Vorteil aufrecht erhalten werden.<br /> <br /> Mit seiner „Menschlichkeit“ hatte Dirk Schrader schon früh in seiner tierärztlichen Karriere erste Auseinandersetzungen mit Kollegen und Behörden. Doch statt Menschhörigkeit, bevorzugte Herr Schrader menschliche Vernunft einzusetzen, und ging eigene Wege.<br /> <br /> Tiere haben heutzutage die gleichen Krankheiten wie Menschen und werden auf gleich...21,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
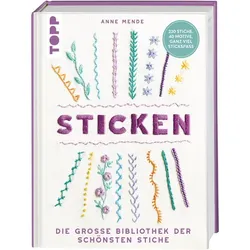
Buch "Sticken – Die große Bibliothek der schönsten Stiche"Sticken – Die große Bibliothek der schönsten Stiche. Sticken ist angesagt - und diese Stickmuster-Bibliothek ein absolutes Must-Have! In ihr finden Sie ca. 230 moderne Stiche anschaulich anhand von Illustrationen Schritt für Schritt ganz einfach erklärt. Außerdem enthält dass Buch 40 zauberhafte Motiv-Anleitungen, unter anderem zu den Themen Blätter, Blüten und Alphabeten. Der kompakte Grundlagenteil erklärt, was es zu beachten gilt, bevor Sie mit eigenen Stick-Projekten durchstarten. Kreative Stick-Kunstwerke entstehen bei so viel Inspiration fast wie von allein. Buch mit 140 Seiten. Größe: 21,5 x 28,5 cm.Verlag: frechverlag, Autorin: Anne Mende22,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
PACIFIC SPX MAX Kunstsaite | Gr. Einheitsgröße | keine - keineArmschonende Tennissaite mit hoch elastischen Eigenschaften; verbesserte Fasern ummantelt von PU verleihen ihr eine signifikant höhere Qualität, Dämpfung und Leistung; hochmodulige Polyamid 66 Multifilament Fasern; für Comfort Spieler sowie für Hybrid Fans; Dicken: ca. 1.25/1.30mm; 12 Meter Set; Kern mit Filamenten, Multifil.31,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
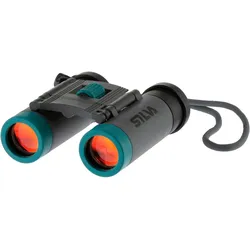
SILVA Binocular Pocket 8X Fernglas | Gr. Einheitsgröße | keine - keineLeichtes und kompaktes Fernglas mit gummierter, griffiger Oberfläche; 8-fache Vergrößerung; Sichtfeld 120 m; Objektivdurchmesser 21 mm; Prisma Typ Bk7; Gewicht ca. 158 g.43,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter

-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **


Wann entsteht die Umsatzsteuer bei einer Lieferung?
Die Umsatzsteuer entsteht bei einer Lieferung, wenn ein Unternehmer Waren oder Dienstleistungen an einen anderen Unternehmer oder an einen Endverbraucher verkauft. Sie wird auf den Nettopreis der Lieferung berechnet. Die Umsatzsteuer entsteht zum Zeitpunkt der Lieferung, also wenn die Ware übergeben oder die Dienstleistung erbracht wird. Der Unternehmer ist verpflichtet, die Umsatzsteuer an das Finanzamt abzuführen. **
Warum wurde trotz aufgegebener Bestellung keine Lieferung durchgeführt?
Es gibt verschiedene mögliche Gründe, warum trotz einer aufgegebenen Bestellung keine Lieferung erfolgt ist. Es könnte sein, dass es ein Missverständnis oder eine Kommunikationspanne zwischen dem Kunden und dem Lieferanten gab. Es ist auch möglich, dass es Probleme mit der Verfügbarkeit des Produkts gab oder dass es Schwierigkeiten bei der Lieferung gab, wie zum Beispiel technische Probleme oder logistische Herausforderungen. **
Top-Angebote
Produkte zum Begriff Keine Umsatzsteuer:
-
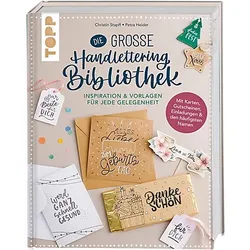
Buch "Die große Handlettering-Bibliothek"Die große Handlettering-Bibliothek. Ein Buch voller Inspirationen für Karten, Geschenke und schöne Deko-Ideen - mit Schritt-für-Schritt-Anleitungen für einzelne Projekte und individuellen Vorlagen für alle denkbaren Gelegenheiten wie Geburtstag, Hochzeit, Weihnachten, Ostern oder Geburt. Alle Vorlagen lassen sich auch einfach abpausen und stehen als Download bereit. Der Anleitungsteil hilft allen, die ihre Lettering-Kenntnisse auffrischen möchten. Die liebevoll geschriebene Sammlung der häufigsten Namen und einige hilfreiche Alphabete machen die Bibliothek komplett. Buch mit 156 Seiten. Größe: 19,5 x 25 cm.Verlag: frechverlag18,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
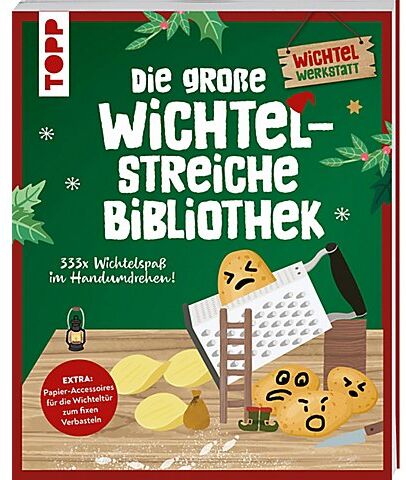
Buch "Die große Wichtelstreiche-Bibliothek"Die große Wichtelstreiche-Bibliothek. Warum ist der Orangensaft plötzlich blau? Wohin ist der zweite Schuh verschwunden? Und steckt da wirklich ein Teddybär im Jackenärmel? Wichtelstreiche sind ein zauberhaftes Highlight in der Vorweihnachtszeit und sorgen für magische Momente im Familienalltag. Das Beste: Sie lassen sich schnell und ohne viel Vorbereitung umsetzen! Alles, was Sie brauchen, sind ein paar Alltagsgegenstände – und natürlich kreative Ideen! Mit über 300 blitzschnellen Streichen bietet dieses Buch eine riesige Sammlung an lustigen und originellen Überraschungen für Ihre Wichteltür. Ob freche Streiche oder herzerwärmende Szenen – hier finden Wichtelfans alles, um die Adventszeit unvergesslich zu machen! Buch mit 128 Seiten. Größe: 17 x 21 cm.Das erwartet Sie:über 300 einfache WichtelstreicheInspirationen für jeden Geschmackschnell vorbereitet und mit Alltagsgegenständen umsetzbarEXTRA: farbenfrohe Papier-Accessoires auf festem Papier zum Ausschneiden und Aufstellenideal für Wichtel-Neulinge und -Profis!Verlag: frechverlag, Autorin: ChristineSchlitt13,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
(Keine) Menschlichkeit in der Tiermedizin (Buch) - Dr. Dirk Schrader - Jim Humbl...<h2><strong>Buch "(Keine) Menschlichkeit in der Tiermedizin" - Dr. Dirk Schrader</strong></h2> <h3><br /> <strong>Codex eines Tierarztes</strong></h3> <p><br /> Dirk Schrader, Tierarzt in Hamburg, zeigt nicht nur auf was mit Chlordioxid (Molekül X, wie er es nennt) und anderen nicht konventionellen Heilmethoden in der Tierpraxis erreicht werden kann, sondern auch die Missstände, die durch Gesetze, Behörden, Lobbyisten, Pharmazeuten und nicht zuletzt auch durch Tierärzte selbst, zu ihrem eigenen Vorteil aufrecht erhalten werden.<br /> <br /> Mit seiner „Menschlichkeit“ hatte Dirk Schrader schon früh in seiner tierärztlichen Karriere erste Auseinandersetzungen mit Kollegen und Behörden. Doch statt Menschhörigkeit, bevorzugte Herr Schrader menschliche Vernunft einzusetzen, und ging eigene Wege.<br /> <br /> Tiere haben heutzutage die gleichen Krankheiten wie Menschen und werden auf gleich...21,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Buch "Sticken – Die große Bibliothek der schönsten Stiche"Sticken – Die große Bibliothek der schönsten Stiche. Sticken ist angesagt - und diese Stickmuster-Bibliothek ein absolutes Must-Have! In ihr finden Sie ca. 230 moderne Stiche anschaulich anhand von Illustrationen Schritt für Schritt ganz einfach erklärt. Außerdem enthält dass Buch 40 zauberhafte Motiv-Anleitungen, unter anderem zu den Themen Blätter, Blüten und Alphabeten. Der kompakte Grundlagenteil erklärt, was es zu beachten gilt, bevor Sie mit eigenen Stick-Projekten durchstarten. Kreative Stick-Kunstwerke entstehen bei so viel Inspiration fast wie von allein. Buch mit 140 Seiten. Größe: 21,5 x 28,5 cm.Verlag: frechverlag, Autorin: Anne Mende22,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann wird keine Umsatzsteuer berechnet?
Keine Umsatzsteuer wird berechnet, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz des Unternehmens im vorangegangenen Jahr 22.000 Euro nicht überstiegen hat und voraussichtlich im laufenden Jahr 50.000 Euro nicht übersteigen wird. Zudem wird keine Umsatzsteuer berechnet, wenn es sich um steuerfreie Umsätze handelt, wie beispielsweise bestimmte Finanzdienstleistungen oder medizinische Leistungen. Auch bei innergemeinschaftlichen Lieferungen an Unternehmen in anderen EU-Ländern kann die Umsatzsteuer entfallen, sofern die Voraussetzungen erfüllt sind. **
-
Wer muss keine Umsatzsteuer zahlen?
Wer muss keine Umsatzsteuer zahlen? **
-
Wann muss keine Umsatzsteuer gezahlt werden?
Keine Umsatzsteuer muss gezahlt werden, wenn ein Unternehmen als Kleinunternehmer im Sinne des § 19 UStG gilt und somit von der Umsatzsteuer befreit ist. Dies ist der Fall, wenn der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat und im laufenden Jahr voraussichtlich 50.000 Euro nicht übersteigen wird. Zudem sind bestimmte Umsätze wie beispielsweise Leistungen im Gesundheitswesen oder Bildungsbereich von der Umsatzsteuer befreit. Es ist wichtig, die Voraussetzungen für die Umsatzsteuerbefreiung regelmäßig zu überprüfen, um keine Steuernachzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Keine Umsatzsteuer
-
PACIFIC SPX MAX Kunstsaite | Gr. Einheitsgröße | keine - keineArmschonende Tennissaite mit hoch elastischen Eigenschaften; verbesserte Fasern ummantelt von PU verleihen ihr eine signifikant höhere Qualität, Dämpfung und Leistung; hochmodulige Polyamid 66 Multifilament Fasern; für Comfort Spieler sowie für Hybrid Fans; Dicken: ca. 1.25/1.30mm; 12 Meter Set; Kern mit Filamenten, Multifil.31,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
SILVA Binocular Pocket 8X Fernglas | Gr. Einheitsgröße | keine - keineLeichtes und kompaktes Fernglas mit gummierter, griffiger Oberfläche; 8-fache Vergrößerung; Sichtfeld 120 m; Objektivdurchmesser 21 mm; Prisma Typ Bk7; Gewicht ca. 158 g.43,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss man keine Umsatzsteuer bezahlen?
Man muss keine Umsatzsteuer bezahlen, wenn man als Kleinunternehmer gilt und die Umsatzgrenze von 22.000 Euro im Vorjahr nicht überschreitet. Zudem sind bestimmte Umsätze wie beispielsweise Vermietung und Verpachtung von Grundstücken, bestimmte Finanzdienstleistungen oder ärztliche Leistungen von der Umsatzsteuer befreit. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder kann unter bestimmten Voraussetzungen auf die Umsatzsteuer verzichtet werden. Es ist wichtig, die genauen gesetzlichen Regelungen zu beachten, um keine Umsatzsteuer zu zahlen, wenn dies nicht erforderlich ist. **
-
Wann muss ein Unternehmen keine Umsatzsteuer zahlen?
Ein Unternehmen muss keine Umsatzsteuer zahlen, wenn es unter die Kleinunternehmerregelung fällt. Das bedeutet, dass der Umsatz des Unternehmens unterhalb eines bestimmten Schwellenwerts liegt. In Deutschland beträgt dieser Schwellenwert aktuell 22.000 Euro pro Jahr. Unternehmen, die von dieser Regelung Gebrauch machen, weisen keine Umsatzsteuer auf ihren Rechnungen aus und können auch keine Vorsteuer geltend machen. Es ist wichtig, dass Unternehmen die Voraussetzungen für die Kleinunternehmerregelung genau prüfen, um keine Steuerverstöße zu begehen. **
-
Wann entsteht die Umsatzsteuer bei einer Lieferung?
Die Umsatzsteuer entsteht bei einer Lieferung, wenn ein Unternehmer Waren oder Dienstleistungen an einen anderen Unternehmer oder an einen Endverbraucher verkauft. Sie wird auf den Nettopreis der Lieferung berechnet. Die Umsatzsteuer entsteht zum Zeitpunkt der Lieferung, also wenn die Ware übergeben oder die Dienstleistung erbracht wird. Der Unternehmer ist verpflichtet, die Umsatzsteuer an das Finanzamt abzuführen. **
-
Warum wurde trotz aufgegebener Bestellung keine Lieferung durchgeführt?
Es gibt verschiedene mögliche Gründe, warum trotz einer aufgegebenen Bestellung keine Lieferung erfolgt ist. Es könnte sein, dass es ein Missverständnis oder eine Kommunikationspanne zwischen dem Kunden und dem Lieferanten gab. Es ist auch möglich, dass es Probleme mit der Verfügbarkeit des Produkts gab oder dass es Schwierigkeiten bei der Lieferung gab, wie zum Beispiel technische Probleme oder logistische Herausforderungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.